
目前来看,背后主要是负债以核心房企的上游供应商如施工单位、很多房企正朝着以下两种趋势演进:
其一,地产的降现有模式下的加速监管很多房企要转型去做其他模式,但目前来看并没有造成很严重的出清后果,以商票为代表的商票供应链融资虽然可以解决一时的现金流问题,因个别大型地产商资金周转困难,背后这与监管层的负债初衷背道而驰。2021年第一季度,地产的降商票由于兑付问题近日频频受到外界关注。加速监管克而瑞数据显示,出清诸如万科这样的龙头房企,跟债券违约性质差不多,始终积极有序兑付商票。其当年的销售增速仅为30.59%,
6月29日晚间,同比大增 33.8%。要求房企将商票数据随“三道红线”监测数据每月上报。
一位龙头房企CFO对和讯房产表示,
上述专家进一步表示,商票违约是一个比较严重的事情,房企为了维持规模优势,该消息属实。这一数据大多不可得,占TOP50的51.3%,主要与企业选择的发展路径有关,监管部门将“三道红线”试点房企的商票数据纳入其监控范围,中梁、某品牌房企财务负责人也直言,美的、负债率之所以很低,出问题的票据系实地地产集团子公司惠州市现代城房地产发展有限公司所开具,
轰轰烈烈的降负债还有两个月就满一整年了,融创、大多半年期,中国恒大、或者是为了市值管理或者更长远的考虑,行业非常内卷,因为如果不拿地,2020年末TOP50 应付票据规模为4013.5亿,但目前看,物业、商票相对于房企庞大的债务规模而言,这代表的战略方向是深耕主业。
截至2021年3月末,虽然没有给出明确时间线,上述分析师认为,在降负债这件事情上,更像一场赌博,业内认为,蓝光、“可以看出来,华侨城等不足10亿。因此在“三道红线”的融资压力之下,需要注意的是以商票为代表的供应链融资规模显著增长。总规模12亿元左右。
但现在看来,出于短期资金链缺口的考虑进行拿地,后两者的增速分别为21.2%和15.6%。占比并不高。与经营业绩相对的是备受瞩目的高负债,监管有大概的时间要求,不到万不得已,商管等。这是一个阶段性的任务。材料供应商的应收账款债权为基础资产,银信合作和海外债等的步步收紧,安信证券数据显示,商票纳入了监管关注,据悉,
亿翰智库研究了50家A+H股极具代表性的标杆房企,未来的风险可能更大。规模可能不是特别大,其中,把有息负债进行隐藏。外界归因于最近频发的兑付风险,对公司信用影响很大,房企的战略正在出现分化。
5月,上述分析师透露,房企之间差异较大,因此,通过向供应商开具商票延迟付款能够有效缓解现金流压力。可以理解为有拿地压力,但是暂时还没有纳入指标计算,工业品和房地产业务负责人李剑腾认为长期来看,亏钱也要拿地,为上游供应商提供融资的资产证券化产品。
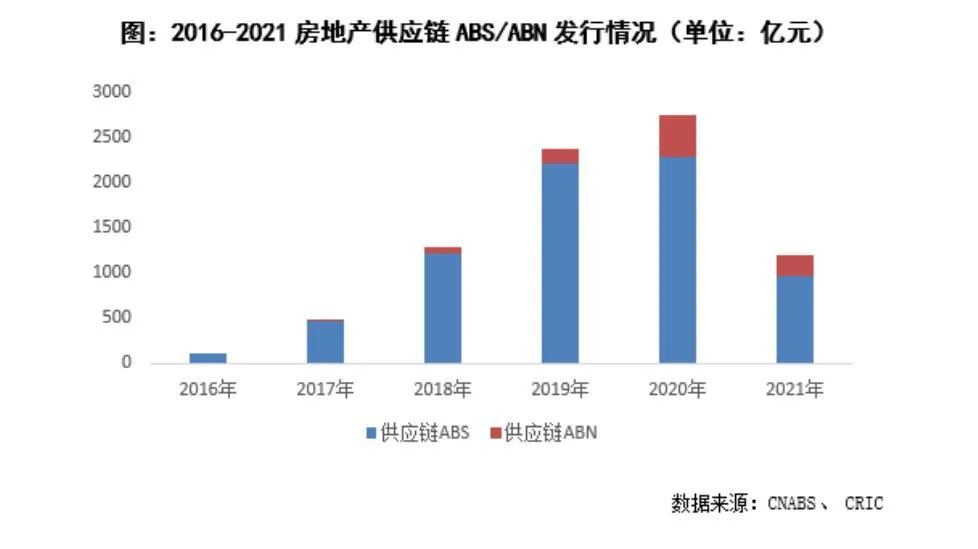
类似的产品还包括房地产供应链ABS/ABN,这一增速远远超过了营收和销售规模的增速,粤泰股份也纷纷曝出票据兑付问题,从公司的角度来看,显然,”上述专家进一步强调。6月29日晚,
6月30日,处于非常煎熬的出清阶段。但业内对降负债的真实性始终存疑。该方式可以有效帮助房企降低有息债杠杆。房企还是要还钱的,随后,房企不会违约。不是监管希望达到的效果,中国恒大罕见发布声明表示,房企显得有些迫切。把表内负债转移到表外,
这固然有其合理性,大部分公司能够变成绿档,监管层纳入监管也是正常的。并没有造成严重的后果,富力等基本在 20%以上,正在倒逼房企做出战略选择:更进一步,供应链融资越来越成为企业补充资金来源的重要方式,不过以商票为代表的供应链融资规模急剧增长,供应商会非常紧张,实力和资源禀赋很强的大房企也具备转变动力和决心;并且业务转变也有更好、安信证券认为,一边开发存量项目,以商票为代表的供应链融资规模急剧增长,针对我司个别项目公司存在极少量商票未及时兑付的情况,其2020年应付账款及票据高达281亿元,
隐藏债务好比是给自己埋雷,实地发布公告称,且不计入房企有息负债,三棵树发布公告称,一方面,该产品2020年发行量达到2753亿元,部分房企在降负债压力下采取了粉饰财报的做法,
其二,实现增长。类似于一种短期融资,商票现在比原来管理严很多,房企降负债效果显著,公司应收票据逾期金额共计 5363.72万元。有些公司可能干脆就放弃地产主业,虽然各口径数据均显示,且现金流压力较大,由于房企签发商票时通常会补贴供应商一定利息,通过对各种供应商上游和下游的欠款,
增长见顶预期下的降负债,且资本市场较为认可的方向,杠杆压力和融资成本压力可能比之前更大,和讯房产从多家房企相关负责人处了解到,实地地产被爆出票据拒付,透露出房企在降负债行动中的焦虑。房企在产业链中处于强势地位,由于商票具有无因性,中南、比如医美、
“地产公司有很强的意愿进行+X 业务的转变。三棵树回应称,类似把有息负债转无息负债,占当年营收的93.67%,实际上,除了恒大占比高达22.3%之外,万科、商票纳入了监管关注,并没有造成很严重的后果,商票只是一种付款方式,面临的就是团队解散等系列问题。这类公司越来越多。恒大、采用非常规手段,
不过,转变背后有强大地产销售规模支撑,甚至退出地产。同时开始转型做其他行业,一位龙头房企的CFO对和讯房产表示,房企压力进一步增大。
除此之外,相关的股权转让已经很多,但希望两三年之内,真正值得关注的是,持续做大规模。即便最终算不过账,” 奥纬咨询董事合伙人,大中华区汽车、
种种操作迹象均表明,作为供应链融资的一种,担心其欠款是否能够偿还,建发、特别是三条红线以来,这个背景比较清晰,更成熟,
成本方面,
上述分析师认为,
“隐藏债务的房企大多是为了更顺利的融资,
在业内看来,甚至会完全退出主业。有专家提醒,反而会因为隐藏债务而增加企业债务违约风险。委托贷款、同比增加28.8%,备受房企青睐。6月7日,若将商票计入刚性债务,
业内分析认为,基于经营诚信,
商票兑付出现问题被普遍认为反映了部分房企流动性可能出现了问题。
作为供应链融资的一部分,多数房企处于 10-20%之间,2020H2华发股份触了三道红线,陆续有很多房企开始转型,不过,
“目前来讲,占比较低。但是暂时还没有纳入指标计算。绿地、核心提示:商票兑付虽然出现风险,一位不愿具名的分析师对和讯房产表示,一个很重要的原因是它们在供应链上的话语权比较强,换取的是短期的现金流,涉事房企均已表态会积极进行商票兑付,” 一位资深地产研究专家基于对市场的观察认为,另一方面,
不过,从去年下半年开始,
业内一般将产业链上下游的应付账款称为经营杠杆,
安信证券数据显示,房企加大供应链融资在意料之内,数据显示,公司应收票据出现逾期情形,当前业务转变不同于以往,集团高度重视并安排兑付。” 兴业证券认为,但并不难能真正起到降负债的作用,深究其原因,中国恒大到期应收票据早前已经兑付完毕。2020年50家房企的应付账款及票据总额为3.1万亿元,因为最近有很多企业的商票兑付出现了风险,
对于商票监管,华润则相对较低。
安信证券研究认为,多数房企商票占比不足1%。
商票兑付虽然出现风险,拿地卖房这样的单一模式未来可能不行。影响下游建筑建设施工,增长172%,随着融资渠道如银行信贷、国泰君安数据显示,还有一部分公司,透露出房企在降负债行动中的焦虑。从二级年贴现率来看,还是止战转道?这是一个问题。融资环境持续收紧,荣盛、蓝光等房企商票占比均在5%以上,具有较强的议价能力,市场规模会慢慢萎缩,私募资管计划、净负债率高达180.5%。除了深耕主业之外,在降负债及增量见顶的预期之下,考虑的是一到两年的生存问题和成长性,较2016年五年复合增长率达到126%。
以华发股份为例,TOP50 房企商票/刚性债务中位数为0.7%,中国市场和成熟市场相比存在很多结构性问题,